

Taux immobiliers en hausse fin 2026 : pourquoi garder vos projets d'achat et de vente à Martigues
Les taux de crédit immobilier accélèrent leur hausse : début novembre 2026, les courtiers relèvent en moyenne autour de 3,70 % sur 20 ans et 3,80 % sur 25 ans, contre 3,40 % en moyenne en septembre. Faut-il pour autant reporter votre projet d'achat ou de vente à Martigues ? Sur un prêt type, la hausse depuis septembre coûte environ 36 € par mois, et une bonne négociation du prix en compense l'essentiel. On fait le point, chiffres à l'appui.
3 novembre 2026 • Par Jérémy Brozzu, BROZZU L'Atelier Immo, agence immobilière à Martigues et Port-de-Bouc
Où en sont les taux en novembre 2026 ?
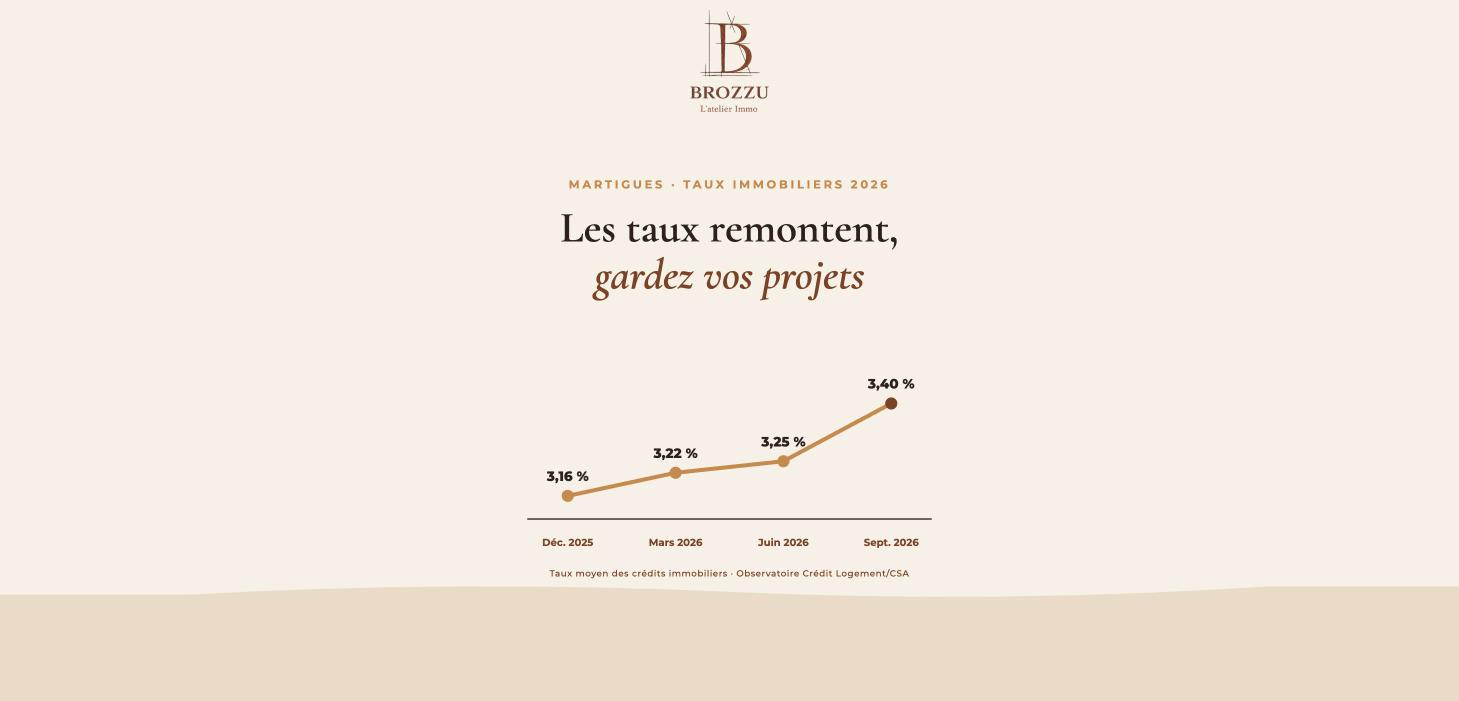
- En septembre : 3,40 % en moyenne hors assurance selon l'Observatoire Crédit Logement/CSA (3,39 % sur 20 ans, 3,45 % sur 25 ans), contre 3,16 % en décembre 2025. Ses chiffres d'octobre seront publiés mi-novembre.
- En octobre : environ 3,40 % sur 15 ans, 3,50 à 3,55 % sur 20 ans et 3,60 à 3,65 % sur 25 ans en moyenne, selon le baromètre Meilleurtaux.
- Début novembre : 3,50 % sur 15 ans, 3,70 % sur 20 ans et 3,80 % sur 25 ans en moyenne chez Meilleurtaux. Chez Cafpi, 3,40 %, 3,61 % et 3,75 %.
- Pour les meilleurs dossiers : autour de 3,10 % sur 15 ans, 3,25 % sur 20 ans et 3,45 % sur 25 ans début novembre, selon Cafpi.
- Une hausse rapide : environ 25 points en un mois en tenant compte de marges de négociation plus faibles, selon Meilleurtaux.
Pourquoi les taux montent
- Le coût de l'argent pour les banques : le taux de l'emprunt d'État français à 10 ans (OAT) a dépassé 5 % en octobre, une première depuis 2002, avec un pic à 5,13 % le 22 octobre. Il était autour de 4,1 % début septembre.
- L'inflation et la BCE : la Banque centrale européenne a relevé ses taux cet été, puis les a maintenus le 29 octobre. Une nouvelle hausse est jugée possible en décembre.
- Des banques plus sélectives : elles privilégient les dossiers avec un apport solide et de l'épargne après l'achat, et allongent les durées pour contenir les mensualités.
Ce que ça change concrètement à Martigues
Prenons un exemple réaliste. Un appartement de 65 m² au prix moyen de Martigues, autour de 2 880 €/m² selon PAP, vaut environ 187 000 €. Avec les frais de notaire et un petit apport, l'acheteur emprunte 190 000 €.
| Prêt de 190 000 € | Mensualité hors assurance | Coût des intérêts |
|---|---|---|
| 25 ans à 3,45 % (moyenne de septembre) | 946 € | 93 800 € |
| 25 ans à 3,80 % (moyenne début novembre) | 982 € | 104 600 € |
| 20 ans à 3,70 % (moyenne début novembre) | 1 122 € | 79 200 € |
Exemples indicatifs, hors assurance et frais de dossier. Ils ne constituent pas une offre de prêt.
Ce qu'il faut en retenir : la hausse depuis septembre représente environ 36 € de plus par mois sur 25 ans. À titre de comparaison, une négociation de 3 % sur le prix du bien (environ 5 600 € ici) fait baisser la mensualité d'environ 29 €. Le prix d'achat et la qualité du dossier pèsent presque autant que le taux.
Pourquoi garder vos projets
- Les projets de vie n'attendent pas. Une naissance, une mutation, une séparation, un départ à la retraite : ce sont eux qui fixent le bon moment, pas le taux du mois.
- Attendre une baisse est un pari. Tant que les taux d'emprunt de l'État restent élevés, les courtiers jugent une baisse rapide peu probable. En attendant, un locataire continue de payer un loyer, sans constituer de patrimoine.
- Un marché plus calme, c'est plus de choix. La production de crédits a reculé de 9,2 % sur un an au troisième trimestre : il y a moins d'acheteurs en concurrence sur un même bien, et plus de place pour négocier.
- Les prix restent stables à Martigues. Ils évoluent peu sur un an, sans flambée ni effondrement. Un projet bien préparé ne se joue pas à quelques semaines près.
- Un taux n'est pas figé pour toujours. Si les taux baissent nettement dans les années à venir, une renégociation ou un rachat de crédit pourra s'étudier, en tenant compte de leur coût.
Les leviers pour garder un projet finançable
- Le dossier : un apport, même modeste, de l'épargne conservée après l'achat et des revenus stables sont aujourd'hui les premiers critères des banques, et ils améliorent le taux proposé.
- La durée : passer de 20 à 25 ans fait baisser la mensualité d'environ 140 € dans notre exemple, au prix d'intérêts plus élevés.
- L'assurance emprunteur : depuis la loi Lemoine, vous pouvez en changer à tout moment. Comparer peut représenter une vraie économie sur la durée du prêt.
- La mise en concurrence : les hausses ne sont pas les mêmes d'une banque à l'autre. Faites simuler votre financement par plusieurs banques ou par un courtier avant de commencer les visites.
- Les aides : le projet de loi de finances 2027 prévoit d'ouvrir le prêt à taux zéro aux futurs parents et aux parents d'enfants de moins de 3 ans. C'est encore une proposition en débat au Parlement : à suivre.
Vous vendez à Martigues ?
La hausse des taux réduit un peu le budget des acheteurs. Ce n'est pas une raison de renoncer à vendre, mais c'en est une de soigner trois points :
- Un prix juste dès la mise en vente : un bien surévalué reste en ligne plus longtemps et finit souvent négocié plus bas.
- Des acheteurs dont le financement est vérifié : nous demandons une simulation ou un accord de principe avant de présenter une offre.
- Un projet de vente et d'achat coordonné : si vous vendez pour racheter, un prêt relais peut faire le lien. Parlez-en à votre banque en même temps qu'à nous.
Questions fréquentes
Faut-il attendre que les taux baissent pour acheter ?
Personne ne peut garantir une baisse à court terme, et la tendance actuelle est plutôt à la hausse. Si votre projet est prêt et finançable aujourd'hui, attendre peut vous coûter plus en loyers ou en taux qu'il ne vous fera gagner.
Quel taux puis-je obtenir à Martigues ?
Les taux sont fixés par les banques au niveau national, puis ajustés selon votre profil : revenus, apport, épargne, stabilité professionnelle, durée. Seule une simulation personnalisée vous donnera votre taux.
Les prix vont-ils baisser à Martigues avec la hausse des taux ?
Pour l'instant, ils restent globalement stables. Ce sont surtout les biens surévalués qui se négocient davantage. C'est pourquoi une estimation précise compte autant pour le vendeur que pour l'acheteur.
Parlons de votre projet
- Connaître la valeur de votre bien en 2 minutes : notre estimation en ligne gratuite
- Un avis de valeur ou un conseil pour votre achat : contactez l'agence
- Le marché du moment : nos biens à vendre à Martigues
À lire aussi : Prix immobilier à Martigues par quartier en 2026 • Comment vendre sa maison à Martigues au meilleur prix ?
Sources
Sources consultées le 3 novembre 2026 :
- Meilleurtaux – Baromètre des taux, novembre 2026
- Cafpi – Les taux de crédit immobilier en novembre 2026
- France Transactions – Fortes hausses des taux en novembre 2026
- Meilleurtaux – Taux à 3,40 % et durées record (données Observatoire Crédit Logement/CSA)
- Journal de l'Agence – PLF 2027 : quelles mesures impactent l'immobilier ?
- PAP.fr – Prix au m² à Martigues